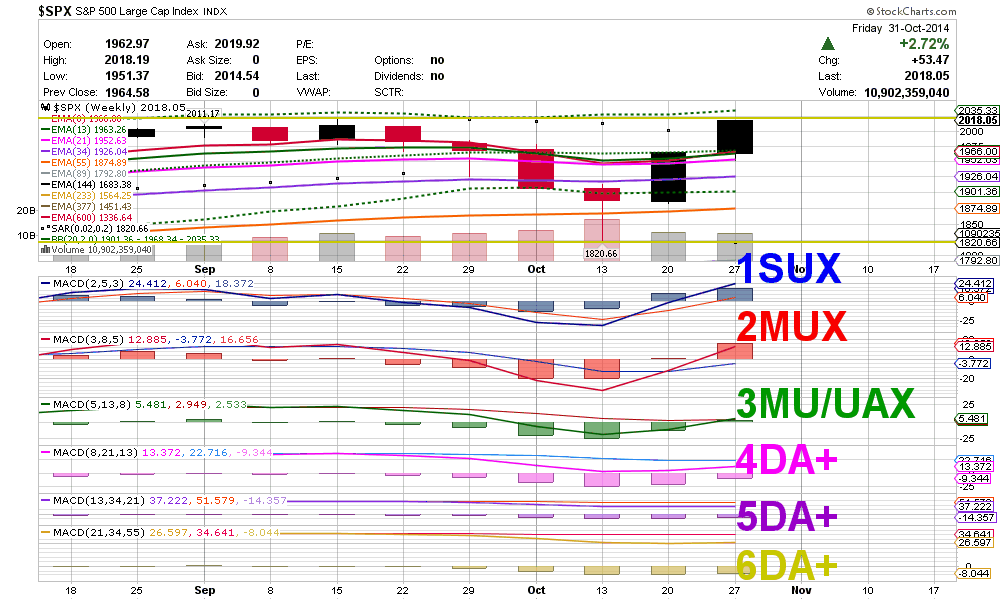
W poniższym artykule prześledzimy rzeczywisty przypadek inwestora indywidualnego, który po raz pierwszy postanowił zainwestować w akcje notowane na GPW. Dzięki temu zobaczymy, jak teoria analizy fundamentalnej i technicznej sprawdza się w praktyce oraz jakie niespodzianki mogą wystąpić w trakcie realizacji strategii.
Przykład konkretnego inwestora – od zakupu do sprzedaży
Jan Kowalski, początkujący inwestor z Warszawy, postanowił przeznaczyć 10 000 zł na zakup akcji spółki produkcyjnej z sektora budowlanego. Po zapoznaniu się ze sprawozdaniem rocznym zauważył stabilny wzrost przychodów oraz dodatni wskaźnik ROE, co skłoniło go do rozważenia zakupu.
Jednocześnie Jan przyjrzał się wykresowi dziennemu i zauważył formację „trójkąt symetryczny”, sugerującą możliwy wybicie w górę. Po połączeniu obu perspektyw zdecydował kupić 150 akcji po cenie około 66,70 zł za sztukę.
Po kilku tygodniach cena wzrosła do poziomu 78 zł, a Jan sprzedał wszystkie akcje, uzyskując zysk brutto w wysokości ok. 1 700 zł przed opodatkowaniem i kosztami transakcyjnymi. Cały proces trwał nieco ponad dwa miesiące.
Warto podkreślić, że Jan uwzględnił koszty prowizji maklerskiej (kilkaset złotych) oraz podatek od zysków kapitałowych (19 % od dochodu). Dzięki temu realny zwrot netto wyniósł około 1 300 zł.
Dlaczego teoria analizy fundamentalnej się sprawdziła
Podstawowym założeniem analizy fundamentalnej jest ocena wartości wewnętrznej spółki na podstawie jej wyników finansowych, perspektyw rynkowych oraz zarządzania. W przypadku Jana wskaźniki takie jak marża brutto, zadłużenie netto i prognozy przychodów były wyraźnie pozytywne.
Stabilny wzrost przychodów w ciągu ostatnich trzech lat wskazywał na rosnący popyt w sektorze budowlanym. Dodatkowo spółka posiadała solidną pozycję płynnościową, co ograniczało ryzyko nagłego spadku cen akcji.
Analiza fundamentalna pomogła Janowi zidentyfikować akcje niedowartościowane względem ich przyszłych przepływów pieniężnych. Dzięki temu inwestor nie musiał polegać wyłącznie na krótkoterminowych ruchach rynku, co zwiększyło prawdopodobieństwo osiągnięcia dodatniego wyniku.
Jednak sama analiza fundamentalna nie dała pełnego obrazu – to połączenie z technicznymi sygnałami pozwoliło wybrać optymalny moment wejścia i wyjścia.
Zaskakujące elementy i ich wyjaśnienie
Największym zaskoczeniem dla Jana było nagłe przyspieszenie wzrostu ceny po przekroczeniu poziomu oporu technicznego, który znajdował się w pobliżu 77 zł. W teorii analiza techniczna prognozuje silne reakcje po wybiciu takiego poziomu, ale rzeczywisty impuls był większy niż przewidywano.
Przyczyną była publikacja nieoczekiwanego raportu branżowego, w którym podkreślono rosnącą liczbę zamówień publicznych skierowanych do producenta Jan’s spółki. Informacja ta wywołała natychmiastowy popyt na akcje, co przełożyło się na gwałtowny skok cen.
Innym zaskoczeniem było krótkotrwałe odwrócenie trendu po kilku dniach, kiedy to pojawiła się formacja „głowa i ramiona” na wykresie tygodniowym. Pomimo tego sygnału Jan zdecydował się trzymać akcje, co okazało się słuszne – cena ponownie wzrosła.
Przykład ten pokazuje, że zarówno fundamentalne, jak i techniczne wskaźniki mogą być zakłócane przez nieprzewidywalne zdarzenia rynkowe oraz informacje poza oficjalnymi raportami.
Jak przenieść wnioski na własny rachunek
Aby zastosować podobną strategię, początkujący inwestor powinien najpierw wybrać spółkę spełniającą kryteria solidnych fundamentów: dodatni ROE, rosnące przychody i niskie zadłużenie. Następnie należy sprawdzić, czy wykres cenowy nie wskazuje silnych oporów lub formacji ostrzegawczych.
Kolejnym krokiem jest ustalenie poziomu wejścia – najlepiej blisko wsparcia technicznego, które jednocześnie potwierdza solidne wyniki finansowe. Warto też wyznaczyć docelowy poziom zysku oraz stop‑loss, aby ograniczyć potencjalne straty.
Regularna kontrola wiadomości branżowych i raportów makroekonomicznych pozwala na szybkie reagowanie na nieprzewidziane wydarzenia, które mogą zmienić dynamikę cen. Dobre praktyki obejmują także śledzenie wolumenu obrotu – wzrost wolumenu przy wybiciu oporu potwierdza siłę ruchu.
Na koniec istotne jest zachowanie dyscypliny – nie należy podążać za emocjami po krótkotrwałych spadkach ani zbytnio przedłużać pozycji, gdy fundamenty zaczynają się pogarszać. Systematyczna ocena portfela co kwartał pomaga utrzymać strategię w ryzach.
Polskie realia – dom maklerski, podatek, terminy
W Polsce każdy inwestor musi otworzyć konto w domu maklerskim, który pełni funkcję pośrednika przy zakupie i sprzedaży akcji. Wybór brokera powinien zależeć od wysokości prowizji, dostępności platformy transakcyjnej oraz oferty edukacyjnej.
Podatek od zysków kapitałowych wynosi 19 % i jest pobierany automatycznie przez biuro maklerskie przy rozliczeniu rocznym. Warto pamiętać, że podatek dotyczy dochodu po odjęciu kosztów uzyskania przychodu (np. prowizji).
Terminy rozliczeniowe są ściśle określone: transakcje rozliczane są w systemie T+2, czyli dwa dni robocze po dacie zawarcia umowy. Dlatego wpływ środków z ewentualnej sprzedaży pojawia się dopiero po upływie tego okresu.
Innym istotnym elementem jest możliwość korzystania z rachunku oszczędnościowo‑inwestycyjnego (Roi) – umożliwia on odroczenie podatku do momentu wypłaty środków, co może zwiększyć efektywność inwestycji w dłuższym horyzoncie.
- Wybierz spółkę o solidnych fundamentach (ROE > 10 %, rosnące przychody).
- Sprawdź wykres pod kątem wsparcia i oporu oraz formacji technicznych.
- Ustal poziom wejścia, docelowy zysk i stop‑loss przed otwarciem pozycji.
- Zadbaj o regularny monitoring wiadomości branżowych.
- Pamiętaj o kosztach prowizji i podatku od zysków kapitałowych.
FAQ
Czy analiza fundamentalna jest lepsza od technicznej? Nie ma jednej odpowiedzi – obie metody uzupełniają się. Fundamenty wskazują wartość spółki, a technika pomaga wybrać optymalny moment transakcji.
Jak często powinienem aktualizować analizę fundamentalną? Zaleca się przegląd co kwartał, czyli po publikacji raportów bieżących, oraz po istotnych zmianach rynkowych.
Czy mogę stosować te same zasady na rynku zagranicznym? Zasady są uniwersalne, ale należy uwzględnić różnice w opodatkowaniu, godzinach handlu i dostępności danych.
Jakie ryzyka niesie ze sobą analiza techniczna? Technika może dawać fałszywe sygnały podczas niskiej płynności lub w okresach silnych wiadomości fundamentalnych.
Czy istnieje minimalna kwota, od której warto inwestować? Formalnie nie ma, ale przy bardzo małych kapitale koszty transakcyjne mogą znacząco obniżyć zwrot netto.
Zarządzanie ryzykiem i wielkość pozycji – kluczowe narzędzia dla początkujących
Najważniejszym elementem każdej strategii inwestycyjnej jest jasno określona granica dopuszczalnego ryzyka. Dla inwestora indywidualnego najczęściej przyjmuje się, że strata na pojedynczej transakcji nie powinna przekraczać 1‑2 % całkowitego kapitału przeznaczonego na giełdę. Dzięki takiej regule unika się sytuacji, w której jednorazowa porażka „zrujnuje” portfel i pozwala zachować spokój psychiczny podczas serii niekorzystnych ruchów rynku.
Obliczenie wielkości pozycji odbywa się najczęściej metodą stałej frakcji kapitału (fixed‑fraction) lub przy użyciu bardziej zaawansowanego modelu Kelly'ego. W praktyce prosty kalkulator może pomóc: Wielkość pozycji = (Kapitał × % ryzyka) ÷ (Odległość stop‑loss w złotówkach). Przykładowo, przy kapitale 10 000 zł i maksymalnym ryzyku 1 %, a odległości stop‑loss wynoszącej 5 zł, inwestor może otworzyć pozycję na 200 akcji (10 000 × 0,01 ÷ 5 = 20 jednostek; każda jednostka to 10 akcji).
Ważnym uzupełnieniem jest ustawienie dynamicznego stop‑lossu lub trailing stopu. Dzięki temu pozycja może „podążać” za rosnącym trendem, jednocześnie zamykając się automatycznie przy odwróceniu ruchu o określony procent. Narzędzia te ograniczają konieczność ciągłego monitorowania wykresu i redukują ryzyko emocjonalnych decyzji w czasie silnej zmienności.
Nie można zapominać o dywersyfikacji – nie warto lokować całego kapitału w jednej spółce, nawet jeśli jej fundamenty wydają się bardzo atrakcyjne. Rozłożenie środków na kilka sektorów (np. budownictwo, technologie i energetykę) pozwala zminimalizować wpływ negatywnych wydarzeń specyficznych dla jednego rynku. Przed podjęciem decyzji o alokacji warto przeanalizować współzależności (korelację) pomiędzy wybranymi aktywami; niska korelacja zwiększa ochronę przed systemowym spadkiem.
Psychologia inwestora – pułapki behawioralne i techniki ich neutralizacji
Ludzka psychika jest najtrudniejszym „wskaźnikiem” w świecie finansów. Nawet najbardziej solidna analiza może zostać podważona przez emocje takie jak strach, chciwość czy nadmierny optymizm. Jedną z najczęstszych pułapek jest efekt potwierdzenia (confirmation bias) – tendencja do szukania i przyjmowania tylko tych informacji, które potwierdzają wcześniej przyjętą opinię o spółce.
Aby ograniczyć wpływ tego mechanizmu, początkujący inwestorzy powinni stosować tzw. „listę kontrargumentów”. Przed podjęciem decyzji należy zapisać trzy najważniejsze argumenty przeciwko zakupowi oraz trzy za. Jeśli lista kontra‑argumentów jest bardziej przekonująca, warto odłożyć transakcję na później lub całkowicie ją zrezygnować.
Innym powszechnym zagadnieniem jest awersja do strat (loss aversion). Badania wykazują, że inwestorzy wolą unikać straty niż czerpać równoważny zysk, co prowadzi do przedwczesnego zamykania wygrywających pozycji i trzymania przegranych w nadziei na odwrócenie trendu. Stosowanie sztywnych reguł stop‑loss oraz określenie docelowego poziomu zysku (take‑profit) przed otwarciem transakcji pomaga wyjść poza tę pułapkę.
Warto również prowadzić dziennik inwestycyjny. Rejestrowanie dat, przyczyn wejścia i wyjścia oraz emocji towarzyszących każdej decyzji pozwala zidentyfikować powtarzające się wzorce zachowań i stopniowo je korygować. Analiza własnych notatek po kilku miesiącach ujawnia, które sytuacje wywoływały nieuzasadnione reakcje i w których momentach zastosowano skuteczne reguły.
Strategie długoterminowe vs krótkoterminowe – kiedy wybrać którą?
Długoterminowe inwestowanie (buy‑and‑hold) koncentruje się na fundamentalnych czynnikach spółki i zakłada utrzymanie pozycji przez lata, nawet w obliczu krótkotrwałych wahań cen. Taka strategia jest szczególnie korzystna przy rosnących gospodarkach, stabilnym otoczeniu regulacyjnym oraz dla inwestorów, którzy dysponują ograniczonym czasem na codzienne monitorowanie rynku.
Krótkoterminowe podejście (trading intraday lub swing) wykorzystuje przede wszystkim sygnały techniczne, wolumen oraz dynamiczne reakcje na wiadomości. Jest to styl bardziej wymagający pod względem czasu i dyscypliny, ale pozwala zrealizować szybkie zyski w okresach wysokiej zmienności. Dla początkujących inwestorów kluczowe jest, aby nie łączyć obu strategii bez wyraźnego planu – może to prowadzić do konfliktu celów i rozmycia ryzyka.
Decyzja o wyborze horyzontu zależy od kilku czynników: celów finansowych (np. oszczędzanie na emeryturę vs. budowanie kapitału w ciągu kilku lat), profilu ryzyka oraz dostępności czasu. Jeśli inwestor ma stabilną pracę i nie może codziennie sprawdzać notowań, lepszym rozwiązaniem będzie portfel skonstruowany na zasadzie długoterminowej dywersyfikacji. Natomiast osoby z elastycznym grafikiem i zdolnością szybkiego reagowania mogą rozważyć dedykowaną część kapitału przeznaczoną do krótkich transakcji, przy zachowaniu ścisłych limitów ryzyka.
W praktyce wielu inwestorów łączy oba podejścia – główny kapitał lokuje w solidnych spółkach o długim terminie wzrostu, a niewielką część (np. 10‑15 %) przeznacza na aktywny trading. Taka struktura pozwala korzystać z potencjału krótkoterminowych okazji przy jednoczesnym zabezpieczeniu większej części portfela przed nagłymi wahaniami rynkowymi.
Materiał ma charakter informacyjny i edukacyjny. Nie stanowi rekomendacji inwestycyjnej ani porady finansowej.