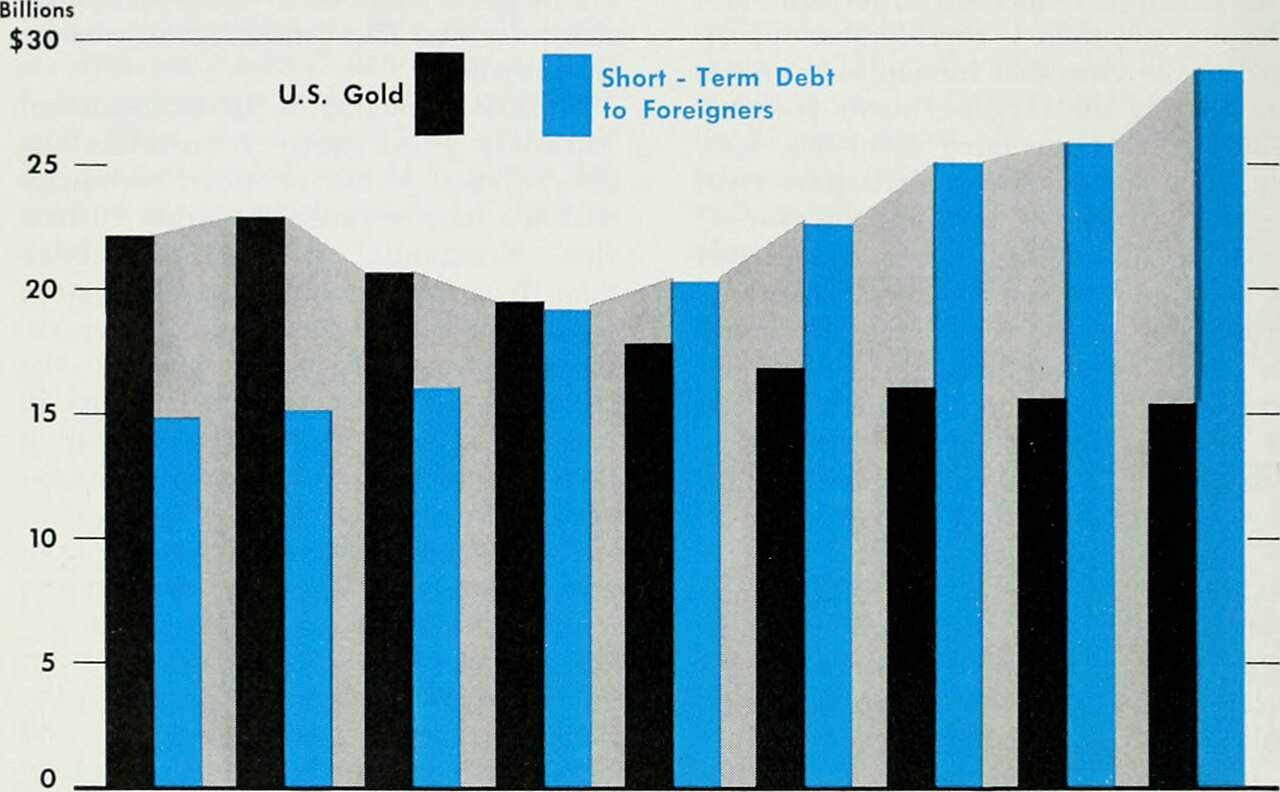
Amerykańska Rezerwa Federalna (Fed) jest centralnym bankiem USA. Jej podstawowe zadania obejmują kształtowanie polityki pieniężnej, kontrolę inflacji oraz dbanie o stabilność systemu finansowego. Choć działania Fed odbywają się w Stanach Zjednoczonych, ich konsekwencje odczuwalne są na rynkach globalnych – w tym w Polsce. Dlatego każdy początkujący inwestor powinien rozumieć, jakie mechanizmy stoją za decyzjami amerykańskich decydentów i jak te decyzje mogą wpłynąć na portfel.
Różne spojrzenia na rolę Fed – dwa lub trzy podejścia
Pierwsze podejście postrzega Fed jako jedyny czynnik determinujący globalny koszt pieniądza. Z perspektywy tego modelu podniesienie stopy procentowej w USA automatycznie zwiększa oprocentowanie obligacji, co z kolei przyciąga kapitał do dolara i powoduje spadek cen akcji na rynkach rozwiniętych. Drugie podejście uwzględnia dodatkowo czynniki strukturalne – takie jak poziom zadłużenia przedsiębiorstw, polityka fiskalna czy zmiany technologiczne – które mogą modyfikować reakcję rynku na decyzje Fed.
Trzecie, mniej popularne, ale coraz częściej dyskutowane podejście traktuje Fed jako uczestnika szerszego ekosystemu geopoliticznego. W tym ujęciu podwyżki stóp są wykorzystywane nie tylko do walki z inflacją, lecz także jako narzędzie wpływu na kursy walutowe i bilans handlowy USA. Inwestorzy, którzy rozumieją tę dynamikę, mogą lepiej przewidywać zmiany płynące z decyzji politycznych poza samym wskaźnikiem stóp procentowych.
Kiedy wybrać które podejście i jakie są pułapki inwestycyjne
W praktyce wybór jednego z powyższych modeli zależy od horyzontu czasowego oraz stylu inwestowania. Krótkoterminowi traderzy, operujący na wykresach dziennych lub godzinowych, często przyjmują pierwsze podejście – ich strategie opierają się na szybkim reagowaniu na komunikaty Fed i natychmiastowej zmianie kursów walut oraz indeksów.
Inwestorzy długoterminowi, planujący budowanie kapitału na emeryturę lub realizację celów w perspektywie kilkunastu lat, powinni brać pod uwagę drugie i trzecie podejście. Ignorowanie czynników strukturalnych może prowadzić do nadmiernego ryzyka – np. inwestowanie wyłącznie w amerykańskie akcje po podwyżce stóp, nie uwzględniając rosnących kosztów długu korporacyjnego.
Największą pułapką jest natomiast traktowanie każdej decyzji Fed jako jedynej przyczyny ruchu rynkowego. Rzeczywistość jest bardziej złożona: zmiany polityki pieniężnej często nakładają się na wydarzenia geopolityczne, raporty makroekonomiczne i reakcje regulatorów w innych częściach świata.
Porównanie wpływu Fed na rynek przy konkretnym przykładzie liczbowym
Wyobraźmy sobie sytuację, w której Fed podnosi stopę referencyjną o 25 punktów bazowych (0,25 %). Taka zmiana zwykle prowadzi do umocnienia dolara wobec wielu walut, w tym złotego. Historyczne dane pokazują, że przy podobnym ruchu kurs USD/PLN może wzrosnąć o około pięćset setnych części procenta (≈0,5 %).
Jednocześnie wyższe stopy zwiększają koszt kapitału dla firm notowanych w USA. Przykładowo, średni zwrot indeksu S&P 500 może zostać obniżony o kilka punktów bazowych w kolejnych miesiącach, ponieważ inwestorzy zaczynają preferować bezpieczniejsze instrumenty, takie jak obligacje skarbowe.
Dla polskiego inwestora oznacza to dwa główne efekty. Po pierwsze, wzrost dolara podnosi wartość zagranicznych aktywów wyrażonych w USD – co jest korzystne dla portfeli z dużym udziałem amerykańskich akcji lub funduszy ETF denominowanych w dolarach. Po drugie, silniejszy dolar może zwiększyć koszty importu, wpływając pośrednio na inflację w Polsce i potencjalnie wywołując reakcję Narodowego Banku Polskiego (NBP), który mógłby podnieść własne stopy.
W praktyce inwestor musi zważyć te dwie siły – korzyść z aprecjacji dolarowych aktywów kontra ryzyko spadku cen akcji i możliwych zmian w polskiej polityce pieniężnej. Analiza scenariusza liczbowego pomaga wyznaczyć, które pozycje warto utrzymać, a które rozważyć do sprzedaży.
Polski inwestor w praktyce – IKE, IKZE i podatek a działania Fed
Konta indywidualne, takie jak IKE (Indywidualne Konto Emerytalne) czy IKZE (Indywidualne Konto Zabezpieczenia Emerytalnego), oferują ulgę podatkową, ale nie zwalniają z obowiązku rozliczenia przychodów zagranicznych. Jeśli inwestujesz w amerykańskie akcje lub fundusze ETF poprzez te konta, dywidendy i zyski kapitałowe podlegają opodatkowaniu w Polsce po odliczeniu podatku u źródła pobieranego w USA (zazwyczaj 15 %).
Wzrost stóp Fed może zwiększyć atrakcyjność amerykańskich obligacji, co skutkuje większym napływem kapitału do funduszy obligacyjnych. Dla posiadaczy IKE i IKZE oznacza to potencjalny wzrost wartości jednostek uczestnictwa w tych funduszach. Jednak podatek od zysków kapitałowych (19 %) jest pobierany przy wypłacie środków, więc ważne jest planowanie wyjścia tak, aby minimalizować obciążenia podatkowe.
Warto także zwrócić uwagę na mechanizm podwójnego opodatkowania. Polska i USA mają umowę o unikaniu podwójnego opodatkowania, co pozwala odliczyć podatek zapłacony w Stanach od polskiego zobowiązania podatkowego. W praktyce oznacza to, że przy wypłacie z IKE/IKZE inwestorzy nie muszą płacić podwójnie za tę samą dywidendę.
Podsumowując, decyzje Fed wpływają na wartość aktywów w portfelu, a jednocześnie kształtują warunki podatkowe. Rozsądne planowanie wymaga uwzględnienia zarówno dynamiki rynków globalnych, jak i specyfiki polskich instrumentów oszczędnościowych.
Kluczowe pytania, które pomogą Ci podjąć decyzję
- Czy moje inwestycje są głównie w dolarze czy w złotych?
- Jaki jest mój horyzont czasowy – krótkoterminowy czy długoterminowy?
- Jakie ryzyka związane z podwyżkami stóp Fed mogę zaakceptować?
- Czy korzystam z IKE/IKZE i jak wpływa to na opodatkowanie przychodów zagranicznych?
- Jaką część portfela przeznaczam na aktywa o zmiennym udziale w dolarze?
FAQ
Czy podwyżka stóp Fed zawsze osłabia polski rynek akcji? Nie. Wzrost stóp może spowodować rotację kapitału, ale wpływ zależy od wielu czynników, w tym kondycji gospodarki USA i reakcji NBP.
Jak szybko zauważę zmiany kursu USD/PLN po decyzji Fed? Ruchy mogą być widoczne już w ciągu kilku godzin, ale pełny efekt na rynku walutowym może rozwijać się przez kilka dni.
Czy mogę uniknąć podatku od dywidend z amerykańskich akcji inwestując przez IKE? Dywidendy są opodatkowane w USA (15 %) i nie podlegają dodatkowej opodatkowaniu w Polsce przy utrzymaniu środków na koncie IKE.
Czy istnieją alternatywne instrumenty, które zabezpieczają przed ryzykiem Fed? Tak – można rozważyć fundusze ETF o niskiej korelacji z dolarem lub obligacje indeksowane inflacją, ale każdy produkt ma własny profil ryzyka.
Jak często powinienem przeglądać wpływ decyzji Fed na mój portfel? Warto monitorować komunikaty Fed co kwartał oraz reagować na istotne zmiany stóp, jednocześnie zachowując długoterminową perspektywę inwestycyjną.
Strategie zabezpieczające przed ryzykiem walutowym i stóp procentowych
Kiedy Fed podnosi stopy, nie tylko dolar zyskuje na wartości – rośnie także koszt kapitału w całym systemie finansowym. Dla polskiego inwestora oznacza to dwa podstawowe zagrożenia: spadek wyceny aktywów denominowanych w złotych oraz wzrost zmienności kursu USD/PLN, który może zniweczyć zyski z amerykańskich akcji czy obligacji. Najprostszym sposobem ograniczenia tego ryzyka jest dywersyfikacja walutowa – utrzymywanie części portfela w stabilnych jednostkach, takich jak euro lub frank szwajcarski, a także w instrumentach zabezpieczających się przed ruchem dolara.
Instrumenty pochodne są kolejnym skutecznym narzędziem. Polski inwestor może wykorzystać kontrakty forward na USD/PLN, aby zamrozić aktualny kurs przy zakupie zagranicznych aktywów lub przy ich późniejszej sprzedaży. Opcje walutowe pozwalają natomiast zabezpieczyć się przed niekorzystnym ruchem kursu, jednocześnie pozostawiając otwartą możliwość skorzystania z ewentualnego dalszego umocnienia dolara – w zamian za niewielką premię opcyjną. W praktyce takie rozwiązania są dostępne zarówno na rynku OTC (prywatnych transakcjach), jak i poprzez platformy brokerskie oferujące standardowe kontrakty futures.
Podobnie, jeśli inwestorzy posiadają w portfelu obligacje o zmiennym oprocentowaniu lub fundusze obligacyjne, mogą rozważyć swap stóp procentowych (interest‑rate swap). Dzięki takiemu swapowi można zamienić zmienny odsetek, powiązany z amerykańską stopą LIBOR lub SOFR, na stały odsetek w złotówce. Efekt netto to ograniczenie ekspozycji na podwyżki Fed przy jednoczesnym utrzymaniu ekspozycji na rynki USA poprzez samą walutę. Warto jednak pamiętać o kosztach transakcyjnych oraz o potrzebie dokładnej analizy cash‑flow, aby swap nie wprowadził dodatkowego ryzyka płynności.
Podsumowując, kluczowe jest połączenie kilku warstw zabezpieczenia: (1) dywersyfikacja walutowa, (2) kontrakty forward lub opcje na kurs USD/PLN oraz (3) instrumenty ochronne na ryzyko stóp procentowych. Taki zestaw pozwala polskiemu inwestorowi zachować kontrolę nad zmiennością portfela nawet w okresach intensywnej polityki monetarnej Fed.
Wpływ decyzji Fed na polski rynek kredytowy i nieruchomości
Działania Fed mają bezpośredni wpływ na globalne koszty finansowania, co przenosi się na decyzje Narodowego Banku Polskiego (NBP). Gdy stopy w USA rosną, międzynarodowi inwestorzy często szukają wyższych zwrotów w krajach o bardziej stabilnych warunkach, a jednocześnie podnoszą wymogi dotyczące płynności. NBP reaguje, podnosząc własne stopy referencyjne, aby utrzymać atrakcyjność złotego oraz zabezpieczyć kontrolę inflacji. W praktyce oznacza to wyższe oprocentowanie kredytów hipotecznych i konsumenckich w Polsce.
Wyższe koszty finansowania wpływają na rynek nieruchomości w dwóch wymiarach. Po pierwsze, spada popyt na zakup mieszkania z kreditem, co może prowadzić do chwilowego osłabienia cen mieszkań – zwłaszcza w dużych miastach, gdzie udział kredytów hipotecznych jest największy. Po drugie, inwestorzy instytucjonalni i fundusze REIT (Real Estate Investment Trust) zaczynają bardziej skrupulatnie oceniać wskaźniki rentowności (cap rate), co może skutkować wyższymi wymogami pod kątem dywidend oraz ograniczyć ekspansję nowych projektów deweloperskich.
Dla osób planujących długoterminowe inwestycje w nieruchomości istnieją jednak mechanizmy ochronne. Jednym z nich jest wybór kredytów o stałym oprocentowaniu na pierwsze kilka lat spłaty – w ten sposób można „zamrozić” niskie stawki przed dalszymi podwyżkami Fed i NBP. Alternatywnie, warto rozważyć inwestycje w fundusze nieruchomości zagranicznych denominowane w walutach o niższej korelacji z dolarem (np. euro‑fundusze) lub w polskie obligacje zabezpieczone przeciw inflacji (Obligacje Skarbu Państwa indeksowane CPI), które częściowo kompensują rosnące koszty kredytowania.
Podsumowując, decyzje Fed oddziałują na polski rynek kredytowy i nieruchomości poprzez łańcuch reakcji NBP, kosztów długu oraz zachowań konsumentów. Świadome monitorowanie tych zależności pozwala inwestorom dostosować zarówno strukturę finansowania, jak i alokację aktywów w portfelu, minimalizując ryzyko związane z cyklem podwyżek stóp.
ETF‑y i fundusze indeksowe jako narzędzie adaptacji do zmienności polityki monetarnej USA
Exchange‑Traded Fund (ETF) stały się najpopularniejszym sposobem na szybkie uzyskanie ekspozycji na rynki amerykańskie, a ich elastyczność szczególnie przydaje się w okresach intensywnych zmian stóp Fed. Dzięki ETF‑om inwestorzy mogą jednocześnie zdywersyfikować ryzyko pojedynczych spółek oraz kontrolować stopień ekspozycji na konkretne sektory – np. technologiczny (NASDAQ‑100), przemysłowy (S&P 500) czy obligacyjny (U.S. Treasury Bond ETF). Co ważniejsze, istnieją wersje tych funduszy z wbudowanym zabezpieczeniem walutowym (currency‑hedged), które eliminują część ryzyka kursowego przy jednoczesnym zachowaniu ekspozycji na amerykańskie akcje.
W praktyce najskuteczniejszą strategią jest połączenie regularnych wpłat metodą dollar‑cost averaging z dynamiczną alokacją w oparciu o prognozy stóp Fed. Gdy analizy wskazują na możliwość dalszych podwyżek, inwestor może zwiększyć udział ETF‑ów obligacji krótkoterminowych (np. 1–3 letnie Treasury), które zazwyczaj zyskują przy rosnących stopach. Odwrotnie, w fazie obniżania stóp – typowej dla polityki łagodzącej – warto przenieść część kapitału do ETF‑ów akcyjnych lub funduszy REIT, aby skorzystać ze wzrostu wyceny ryzykownych aktywów.
Innym istotnym narzędziem są globalne obligacyjne ETF‑y z regulowaną duration (czas trwania). Takie fundusze pozwalają na szybką zmianę wrażliwości portfela na stopy procentowe – np. poprzez przejście z funduszu o wysokiej duration do wersji krótkoterminowej, gdy oczekuje się dalszych podwyżek Fed. Działanie to ogranicza spadki wartości obligacji przy rosnących kosztach pożyczkowych i jednocześnie utrzymuje płynność potrzebną do szybkiego reagowania na nowe komunikaty Rezerwy Federalnej.
Kluczową korzyścią ETF‑ów jest ich przejrzystość oraz niskie koszty zarządzania w porównaniu z tradycyjnymi funduszami otwartymi. Dla polskiego inwestora oznacza to możliwość budowania portfela o wysokiej jakości przy minimalnych barierach wejścia, a także łatwą integrację z platformami maklerskimi obsługującymi IKE i IKZE. W połączeniu z odpowiednimi strategiami zabezpieczającymi (sekcja „Strategie zabezpieczające przed ryzykiem walutowym”) oraz świadomością wpływu Fed na rynek kredytowy (sekcja „Wpływ decyzji Fed na polski rynek kredytowy i nieruchomości”), ETF‑y stają się centralnym elementem elastycznej, odpornej na zmienność polityki monetarnej struktury inwestycyjnej.
Materiał ma charakter informacyjny i edukacyjny. Nie stanowi rekomendacji inwestycyjnej ani porady finansowej.