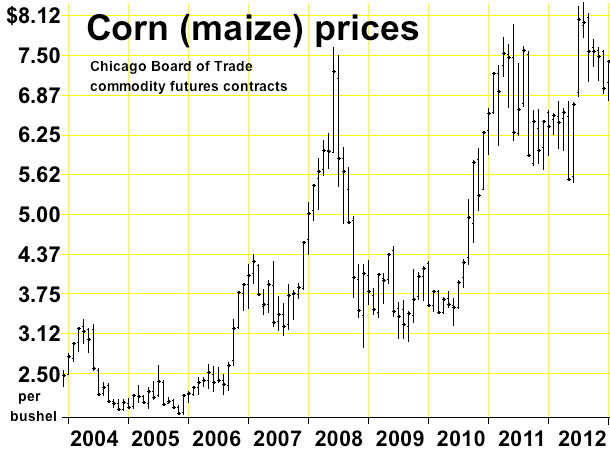
Inwestowanie na giełdzie zaczyna się od zrozumienia podstawowych instrumentów finansowych. Kontrakt terminowy, czyli future, to umowa o kupno lub sprzedaż określonego dobra w przyszłości po cenie ustalonej dziś. Dla wielu początkujących jest to zagadnienie nieco abstrakcyjne, ale jego mechanizm opiera się na prostych zasadach: zabezpieczenie ryzyka i spekulacja na zmianę ceny. W praktyce futures są wykorzystywane zarówno przez rolników, którzy chcą ustalić przychód ze zbioru, jak i przez inwestorów indywidualnych, szukających sposobu na zwiększenie potencjalnego zysku przy jednoczesnym ograniczeniu strat.
Dlaczego warto poznać kontrakty terminowe?
Pierwszy powód to możliwość hedgingu – czyli zabezpieczenia przed niekorzystnymi ruchami cen. Przykładowo, firma produkująca czekoladę może zawrzeć future na kakao, by z góry ustalić koszt surowca i uniknąć nagłego podwyższenia cen w sezonie. Drugi powód to dźwignia finansowa, czyli możliwość kontrolowania większej wartości aktywa przy relatywnie niewielkim wkładzie własnym (margin). Dzięki temu inwestorzy mogą uczestniczyć w zmianach rynkowych bez konieczności angażowania pełnego kapitału. Trzeci aspekt to płynność – najpopularniejsze kontrakty futures notowane są na dużych giełdach, co umożliwia szybkie otwieranie i zamykanie pozycji przy minimalnym spreadzie.
Jednakże dźwignia wiąże się również z ryzykiem: stratę można ponieść szybciej niż przy tradycyjnych akcjach. Dlatego kluczowe jest rozumienie, że future to nie kupno fizycznego dobra, a jedynie zobowiązanie do jego transakcji w przyszłości. Warto też pamiętać, że kontrakty mają określony termin wygaśnięcia (np. co miesiąc lub kwartał) i po tym czasie rozliczenie następuje automatycznie – albo poprzez dostawę fizyczną, albo przez rozliczenie gotówkowe.
Podsumowując, futures dają dostęp do rynków surowców, indeksów oraz walut w sposób elastyczny i efektywny kosztowo. Dla inwestora indywidualnego najważniejsze jest zrozumienie mechanizmu rozliczenia oraz wpływu dźwigni na potencjalny wynik transakcji.
Krok po kroku – jak otworzyć i rozliczyć futures?
Na początek potrzebujesz rachunku maklerskiego w domu maklerskim, które oferuje dostęp do giełd terminowych (np. CME, ICE) lub do platformy umożliwiającej handel na Polskiej Giełdzie Futures. Po otwarciu konta następuje weryfikacja tożsamości i ocena zdolności kredytowej – broker musi ustalić, jaką wysokość marginu jesteś w stanie utrzymać.
Kolejnym krokiem jest wybór konkretnego kontraktu: decydujesz się na instrument (np. złoto, ropa, indeks WIG20), określasz liczbę jednostek oraz datę wygaśnięcia. System maklerski pokaże wymaganą wartość marginu – zazwyczaj kilka procent wartości nominalnej kontraktu. Po zatwierdzeniu transakcji zostaje ona zarejestrowana w systemie giełdy, a Twoje środki są blokowane jako zabezpieczenie.
Po otwarciu pozycji monitorujesz notowania rynkowe. W przypadku zmiany ceny w Twoją stronę, zysk jest automatycznie dodawany do konta (lub odliczany w razie straty). Rozliczenie następuje dwukrotnie: codziennie odbywa się tzw. „mark-to-market”, czyli wycena pozycji na koniec dnia i ewentualne dopłacanie lub zwracanie marginu. Ostateczne rozliczenie przy wygaśnięciu kontraktu zależy od jego specyfikacji – w większości przypadków następuje płatność gotówkowa, chyba że wybierzesz dostawę fizyczną.
Jeśli zdecydujesz się zamknąć pozycję przed terminem wygaśnięcia, wykonujesz transakcję przeciwstawną (sprzedaż kontraktu, który kupiłeś, lub odwrotnie). Dzięki temu unikniesz konieczności dostawy i rozliczisz całą różnicę w gotówce.
Gdzie szukać danych w polskich realiach?
Podstawowe informacje o notowaniach kontraktów futures dostępne są na stronie Giełdy Papierów Wartościowych (GPW) – w zakładce „Rynek terminowy”. Znajdziesz tam wykresy, wolumeny oraz listę dostępnych kontraktów, w tym te powiązane z indeksami i surowcami. Dodatkowo, raporty spółek notowanych na GPW często zawierają prognozy dotyczące ich ekspozycji na rynek futures, co może pomóc w ocenie perspektyw.
Instytucje nadzorujące rynek, takie jak Komisja Nadzoru Finansowego (KNF), publikują wytyczne i ostrzeżenia dla inwestorów indywidualnych. W ich raportach można znaleźć informacje o poziomach marginu obowiązujących w poszczególnych segmentach rynku oraz o wymaganiach kapitałowych brokerów.
Warto również korzystać z platform analitycznych, które agregują dane z międzynarodowych giełd – przykładem są Bloomberg, Reuters czy Investing.com. Choć nie zawsze oferują pełną darmową wersję, ich podstawowe notowania futures są dostępne bez opłat i pozwalają na szybkie porównanie cen w różnych strefach czasowych.
Na koniec nie zapominaj o kalendarzach ekonomicznych publikowanych przez banki centralne oraz agencje statystyczne. Wydarzenia makroekonomiczne (np. decyzje RPP, publikacje danych inflacyjnych) mają istotny wpływ na zmienność kontraktów futures, zwłaszcza tych związanych z walutami i indeksami.
Przykładowe przeliczenie – od kwoty do wyniku
Załóżmy, że chcesz otworzyć pozycję long (kupno) na kontrakt futures indeksu WIG20 o wartości nominalnej 10 000 zł. Wymagany margin początkowy może wynosić około 5 % wartości kontraktu – w tym przykładzie 500 zł. To jest jedyny kapitał, który musisz zablokować na koncie.
W dniu otwarcia cena indeksu wynosi 7 000 punktów. Jeśli po kilku dniach indeks rośnie do 7 200 punktów, Twoja pozycja generuje zysk równy różnicy (200 pkt) pomnożonej przez współczynnik przeliczeniowy kontraktu (np. 1 zł za punkt). Zysk brutto wyniesie więc 200 zł.
Wartość marginu jest poddawana codziennej walidacji – jeśli rynek porusza się niekorzystnie, np. indeks spada do 6 800 pkt, strata wynosi 200 zł, co przekracza początkowy margin. W takim wypadku broker może zażądać dopłaty dodatkowego marginu (tzw. margin call), aby utrzymać pozycję otwartą.
Po zamknięciu pozycji przed wygaśnięciem kontraktu, zysk lub strata zostaje rozliczona w gotówce i automatycznie przeksięgowana na Twoje konto maklerskie. Jeśli natomiast trzymasz pozycję do daty wygaśnięcia, rozliczenie następuje zgodnie z zasadą „cash settlement” – różnica między ceną otwarcia a ceną zamknięcia zostaje wypłacona lub potrącona.
Checklist – co sprawdzić przed zawarciem transakcji?
- Zrozumienie specyfikacji kontraktu: wartość nominalna, współczynnik przeliczeniowy, data wygaśnięcia.
- Wymagany margin początkowy i możliwość dopłaty w razie margin call.
- Rodzaj rozliczenia – gotówkowe czy fizyczne – oraz ewentualne koszty transportu przy dostawie.
- Aktualny poziom płynności i spread (różnica między ceną kupna a sprzedaży).
- Wpływ najbliższych wydarzeń makroekonomicznych na wybrany rynek.
- Dostępność informacji w raportach GPW, KNF oraz u brokera.
FAQ
Czy muszę fizycznie posiadać surowiec, który kupuję w futures? Nie. Futures to umowa rozliczana najczęściej gotówkowo, więc nie wymaga rzeczywistej dostawy.
Jak działa dźwignia w kontrakcie terminowym? Dźwignia pozwala kontrolować większą wartość nominalną przy mniejszym wkładzie własnym (margin). Zwiększa zarówno potencjalny zysk, jak i ryzyko strat.
Czy mogę handlować futures na giełdzie zagranicznej? Tak, wiele polskich domów maklerskich oferuje dostęp do międzynarodowych platform, ale wymaga to spełnienia dodatkowych wymogów regulacyjnych.
Co się stanie, jeśli nie dopłacę margin call? Pozycja zostanie automatycznie zamknięta (forced liquidation), a straty mogą zostać potrącone z Twojego konta.
Czy futures są odpowiednie dla początkujących inwestorów? Mogą być, pod warunkiem dokładnego poznania zasad działania, zarządzania ryzykiem i korzystania z edukacji oraz symulacji przed realnym handlem.
Strategie handlu kontraktami terminowymi – od prostych po zaawansowane
Jednym z najczęściej stosowanych podejść wśród początkujących inwestorów jest strategia long/short, czyli otwieranie długiej (kupno) lub krótkiej (sprzedaż) pozycji w zależności od prognozy kierunku rynku. W praktyce wystarczy wybrać kontrakt, ustalić poziom wejścia i określić z góry stop‑loss oraz take‑profit, aby ograniczyć ryzyko i zamknąć pozycję automatycznie przy osiągnięciu założonego wyniku.
Na bardziej zaawansowanym poziomie popularne są strategie spread, czyli jednoczesne zajęcie dwóch (lub więcej) kontraktów o różnych terminach wygaśnięcia lub podlegających różnym instrumentom bazowym. Przykładem jest tzw. calendar spread: kupno kontraktu najbliższego miesiąca i sprzedaż tego samego aktywa z dalszą datą rozliczenia. Inwestor liczy na zmianę krzywej terminowej (różnicy cen) – jeśli spread zwęzi się, osiąga zysk niezależnie od ogólnego kierunku rynku.
Kolejnym ciekawym rozwiązaniem jest butterfly spread, łączący pozycje długie i krótkie na trzech różnych terminach. Strategia ta pozwala ograniczyć ryzyko maksymalnej straty przy jednoczesnym zachowaniu potencjału zysku w wąskim przedziale cenowym. Wymaga jednak precyzyjnego wyznaczenia punktu równowagi oraz stałego monitorowania zmienności, ponieważ niewielka odchyłka może szybko przełożyć się na stratę.
Ostatnim przykładem wartym uwagi jest hedge ratio, czyli określenie optymalnej liczby kontraktów futures potrzebnych do zabezpieczenia istniejącej pozycji w fizycznym surowcu lub akcji. W praktyce używa się współczynnika beta lub regresji liniowej, aby dopasować wielkość ekspozycji futures do zmienności instrumentu bazowego. Dzięki temu inwestor może minimalizować ryzyko cenowe przy jednoczesnym zachowaniu części potencjalnego zysku.
Ryzyka specyficzne dla rynku kontraktów terminowych – kontango, backwardation i koszt rolowania
Kiedy mowa o futures, nie można pominąć pojęć kontango i backwardation. Kontango to sytuacja, w której cena kontraktu z dalszym terminem wygaśnięcia jest wyższa niż cena najbliższego kontraktu. Dla inwestorów długoterminowych oznacza to dodatkowy koszt przy rolowaniu pozycji – czyli zamknięciu krótkiego kontraktu i otwarciu kolejnego o dalszej dacie.
Odwrotna sytuacja, czyli backwardation, występuje, gdy przyszłe ceny są niższe od bieżących. W takim scenariuszu rolowanie może przynieść zysk, ponieważ nowy kontrakt jest tańszy niż zamknięty wcześniej. Zrozumienie struktury krzywej terminowej pozwala lepiej ocenić opłacalność strategii spread i uniknąć nieprzewidzianych wydatków.
Koszt rolowania to suma różnicy między ceną nowego a zamkniętego kontraktu oraz ewentualnych prowizji brokerów. W praktyce, przy częstym przedłużaniu pozycji (np. w handlu surowcami), koszt ten może zjeść znaczną część teoretycznego zysku. Dlatego wielu traderów wybiera instrumenty o najniższym spreadzie i korzystają z kont specjalnych, które oferują niższe opłaty za rolowanie.
Innym, często pomijanym ryzykiem, jest liquidacja automatyczna. Gdy wartość marginu spada poniżej wymaganego poziomu, broker może zamknąć pozycję bez zgody inwestora, aby zabezpieczyć się przed dalszymi stratami. Dlatego tak ważne jest utrzymywanie odpowiedniego buforu środków oraz regularne sprawdzanie wymogów marginowych, zwłaszcza w okresach wysokiej zmienności.
Opodatkowanie i regulacje – co musi wiedzieć inwestor w Polsce
W Polsce zyski z handlu kontraktami terminowymi podlegają opodatkowaniu podatkiem dochodowym od osób fizycznych (PIT) według stawki 19 % (tzw. podatek liniowy). Istotne jest, że przy rozliczaniu należy uwzględnić zarówno zyski kapitałowe, jak i ewentualne straty – te ostatnie można odliczyć od przyszłych dochodów z tytułu inwestycji finansowych w ciągu kolejnych pięciu lat.
Jednak nie każdy broker automatycznie wystawia PIT‑‑3. Inwestorzy korzystający z zagranicznych domów maklerskich muszą samodzielnie wyliczyć przychód, koszt uzyskania przychodu (np. prowizje, opłaty za utrzymanie konta) oraz odprowadzić podatek w rocznym zeznaniu podatkowym. Warto skorzystać z usług doradcy podatkowego lub dedykowanego oprogramowania, które automatycznie generuje potrzebne dokumenty.
Regulacje KNF (Komisja Nadzoru Finansowego) nakładają na brokerów obowiązek utrzymania minimalnych poziomów zabezpieczeń (margin) oraz przeprowadzania regularnych testów płynności. Dla inwestorów oznacza to, że wybór licencjonowanego podmiotu zmniejsza ryzyko niewypłacalności pośrednika i zapewnia dostęp do systemu clearingowego, który gwarantuje realizację kontraktów nawet w sytuacji skrajnych ruchów rynkowych.
Oprócz podatku dochodowego istnieje także podatek od zysków kapitałowych (tzw. CIT‑CIT) dla spółek inwestycyjnych, które handlują futures w ramach działalności gospodarczej. W praktyce różnice w opodatkowaniu pomiędzy osobą fizyczną a firmą mogą wpływać na wybór struktury prawnej prowadzenia działalności tradingowej – warto rozważyć rejestrację spółki z ograniczoną odpowiedzialnością, jeśli planuje się regularne i wysokie obroty.
Materiał ma charakter informacyjny i edukacyjny. Nie stanowi rekomendacji inwestycyjnej ani porady finansowej.