Dlaczego kapitał obrotowy netto jest kluczowy dla inwestora
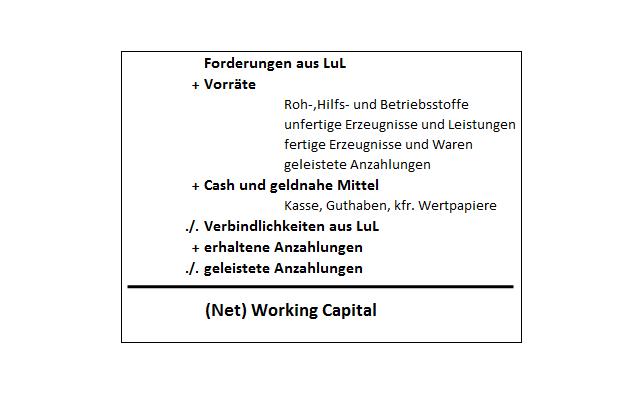
Kapitał obrotowy netto (KON) to różnica między aktywami bieżącymi a zobowiązaniami krótkoterminowymi. W praktyce mierzy on, ile środków firma ma do dyspozycji po spłacie bieżących długów, czyli ile „płynnej” gotówki pozostaje na prowadzenie codziennej działalności. Dla inwestora jest to pierwszy wskaźnik zdrowia finansowego spółki – niski lub ujemny KON może zwiastować problemy z płynnością, a co za tym idzie ryzyko upadłości. Zrozumienie tego pojęcia pozwala ocenić, czy spółka jest w stanie samodzielnie finansować zapasy, należności i krótkoterminowe inwestycje bez zaciągania dodatkowego długu. Dlatego przy wyborze akcji, obligacji czy funduszy warto poświęcić chwilę na analizę KON w raportach finansowych.
KON wpływa także na wycenę spółki. Analitycy często korygują wartość przedsiębiorstwa o tzw. „working capital adjustment”, aby oddać realny kapitał potrzebny do utrzymania operacji. Inwestorzy detaliczni, którzy nie rozumieją tej korekty, mogą przecenić akcje o wysokiej wycenie rynkowej, nie doceniając ryzyka związanego z ewentualnym brakiem płynności. Ponadto, w sytuacji kryzysowej, spółki o wysokim KON zwykle radzą sobie lepiej, co przekłada się na stabilniejsze dywidendy i mniejsze wahania cen akcji. Zatem znajomość tego wskaźnika to nie tylko teoria, ale praktyczne narzędzie pomagające w podejmowaniu świadomych decyzji inwestycyjnych.
Warto podkreślić, że KON jest dynamiczny – zmienia się z kwartału na kwartał w zależności od sezonowości, strategii zarządzania zapasami i polityki kredytowej wobec klientów. Dlatego przy ocenie spółki nie wystarczy spojrzeć na jedną, roczną wartość, lecz trzeba przeanalizować trend oraz porównać go z podobnymi firmami z tej samej branży. Trend rosnący wskazuje na poprawę płynności, natomiast spadek może sygnalizować rosnące problemy operacyjne. Inwestorzy, którzy potrafią wyłapać te zmiany, zyskują przewagę nad tymi, którzy oceniają wyłącznie cenę rynkową.
Podsumowując, kapitał obrotowy netto jest jednym z najważniejszych wskaźników, które każdy początkujący inwestor powinien rozumieć. Pozwala on ocenić zarówno bieżącą zdolność spółki do regulowania zobowiązań, jak i jej długoterminową stabilność finansową. Znajomość KON umożliwia lepsze porównanie firm, wykrycie potencjalnych zagrożeń i podjęcie bardziej świadomych decyzji inwestycyjnych.
Błąd pierwszy – nieprawidłowa wycena i jej konsekwencje
Najczęściej początkujący inwestorzy mylą pojęcie kapitału obrotowego netto z prostą sumą gotówki w kasie. Taka uproszczona kalkulacja pomija kluczowe elementy, takie jak zapasy, należności krótkoterminowe oraz bieżące zobowiązania. Efekt tego błędu to zawyżenie rzeczywistej płynności spółki, co może prowadzić do wyboru nieodpowiednich instrumentów inwestycyjnych.
Przykładowo, firma może posiadać 10 mln zł gotówki, ale jednocześnie mieć 8 mln zł zaległych zobowiązań wobec dostawców oraz 5 mln zł nieściągalnych należności. Prawidłowy KON wynosiłby więc (10 – 8 – 5) = ‑3 mln zł, czyli ujemny wynik, a nie dodatni 10 mln zł, jakby wynikało z niepełnej analizy. Taki błąd kosztuje inwestora nie tylko utratą kapitału, ale także utrudnia zrozumienie ryzyka związanego z daną spółką.
Co więcej, nieprawidłowe oszacowanie KON wpływa na decyzję o poziomie tolerancji ryzyka. Inwestorzy, którzy wierzą, że firma ma duży nadmiar gotówki, mogą zdecydować się na bardziej agresywną alokację środków, nie zdając sobie sprawy z rzeczywistego zagrożenia niewypłacalnością. W praktyce może to prowadzić do szybkiego spadku wartości portfela w momencie, gdy spółka będzie musiała zaciągnąć dodatkowy dług lub sprzedać aktywa po niekorzystnych cenach.
Aby uniknąć tego podstawowego błędu, warto stosować standardowy szablon obliczeniowy: KON = aktywa bieżące – zobowiązania krótkoterminowe. Aktywa bieżące obejmują gotówkę, krótkoterminowe inwestycje, należności, zapasy oraz inne płynne pozycje. Zobowiązania krótkoterminowe to wszystkie długi, które muszą zostać spłacone w ciągu najbliższego roku, w tym kredyty, zobowiązania handlowe i podatkowe. Bez takiej struktury obliczeniowej łatwo o pomyłkę.
Błąd drugi i trzeci – liczbowe pułapki w praktyce
Drugim typowym błędem jest pomijanie sezonowości przy ocenie zapasów i należności. W wielu branżach, np. w handlu detalicznym, poziom zapasów rośnie przed okresem świątecznym, a spada po zakończeniu sezonu. Inwestorzy, którzy analizują KON jedynie na podstawie jednego raportu rocznego, mogą przeszacować płynność w okresie szczytowym i niedoszacować w miesiącach poświątecznych.
Przykładowo, firma odzieżowa może mieć 12 mln zł zapasów w grudniu, ale w marcu ich wartość spada do 3 mln zł. Jeśli przyjmiemy średnią roczną, otrzymamy wartość 7,5 mln zł, co nie odzwierciedla rzeczywistego ryzyka w okresie niskiego popytu. Taka nieprecyzyjna liczba może wprowadzić inwestora w błąd przy ocenie zdolności firmy do utrzymania płynności w trudniejszych miesiącach.
Trzeci błąd polega na niewłaściwym uwzględnianiu cyklu konwersji gotówki (cash conversion cycle). Ten wskaźnik łączy w sobie okres rotacji zapasów, średni czas spływu należności oraz średni okres spłaty zobowiązań. Jeśli inwestor nie rozumie, jak te elementy wpływają na KON, może nie docenić, że długi okres rotacji zapasów i wysokie należności znacznie obciążają płynność, nawet przy pozornie wysokim kapitale obrotowym.
W praktyce, aby uniknąć obu tych pułapek, należy analizować KON w kilku punktach czasowych – przynajmniej w trzech kolejnych kwartałach – oraz obliczyć średni cykl konwersji gotówki. Dzięki temu inwestor uzyska bardziej realistyczny obraz tego, jak zmienne sezonowe i struktura operacyjna wpływają na płynność spółki. To pozwala lepiej dopasować strategię inwestycyjną do rzeczywistych warunków rynkowych.
Rozróżnianie błędów od przypadkowego pecha na rynku
Pech rynkowy to zdarzenia losowe, które nie wynikają z systematycznych problemów w analizie finansowej – np. nagły spadek cen surowców spowodowany klęską żywiołową. Błędy natomiast to konsekwencje niewłaściwej metodologii, braków w danych lub nieprzemyślanych założeń. Rozróżnienie tych dwóch elementów jest kluczowe, aby nie obwiniać siebie za nieprzewidywalne wahania, a jednocześnie wyciągać wnioski z własnych niedociągnięć.
Jednym ze sposobów odróżnienia jest analiza przyczynowo-skutkowa. Jeśli spadek wartości inwestycji nastąpił po opublikowaniu raportu z błędnym KON, a później korekta danych przywróciła wartość do poziomu sprzed incydentu, możemy mówić o błędzie analitycznym. Natomiast gdy rynek reaguje na niespodziewane wydarzenia geopolityczne, a firma zachowuje stabilny KON, to raczej pech.
Warto także zwrócić uwagę na częstotliwość występowania problemów. Systematyczne pomyłki w ocenie płynności wskazują na brak odpowiedniej metodologii lub niewystarczającą edukację inwestycyjną. Jednorazowe straty wynikające z nagłego kryzysu gospodarczego nie świadczą o niekompetencji, lecz o ryzyku inherentnym w inwestowaniu.
Ostatecznie, rozróżnienie błędów od pecha pozwala lepiej zarządzać portfelem. Gdy identyfikujemy własne luki, możemy je uzupełnić szkoleniami lub narzędziami analitycznymi. Gdy natomiast przyznajemy się do wpływu czynników losowych, stosujemy dywersyfikację i ograniczamy ekspozycję na pojedyncze ryzyka. To podejście zwiększa szanse na długoterminowy sukces inwestycyjny.
Jak się zabezpieczyć i co mówi polskie prawo
Skuteczne zabezpieczenie przed błędami w ocenie kapitału obrotowego netto wymaga systematycznego podejścia oraz znajomości obowiązujących przepisów. W Polsce firmy podlegają Ustawie o rachunkowości, która określa zasady prezentacji aktywów bieżących i zobowiązań krótkoterminowych w bilansie. Dodatkowo, Kodeks spółek handlowych wymaga, aby sprawozdania finansowe były rzetelne i kompletne, co zwiększa przejrzystość danych dla inwestorów.
Praktyczne kroki, które każdy początkujący inwestor może wprowadzić, obejmują:
- Regularne monitorowanie raportów kwartalnych i rocznych pod kątem zmian w aktywach bieżących i zobowiązaniach krótkoterminowych.
- Stosowanie wskaźników płynności, takich jak bieżąca płynność (current ratio) oraz szybka płynność (quick ratio), aby potwierdzić wyniki KON.
- Analizowanie cyklu konwersji gotówki, w tym rotacji zapasów, średniego okresu spływu należności i terminu płatności zobowiązań.
- Utrzymywanie własnego rejestru kluczowych dat publikacji raportów i terminów dywidend, aby nie przegapić istotnych informacji.
- Wykorzystywanie dostępnych narzędzi analitycznych i platform giełdowych, które automatycznie wyliczają wskaźniki płynności.
W kontekście polskiego prawa warto zwrócić uwagę na wymóg publikacji noty wyjaśniającej do sprawozdania finansowego. Przedsiębiorstwa muszą w niej opisać przyjęte zasady wyceny aktywów i zobowiązań, co pozwala inwestorowi lepiej zrozumieć metodologię używaną przy obliczaniu KON. Ponadto, podmioty notowane na GPW podlegają dodatkowym regulacjom Komisji Nadzoru Finansowego, które zobowiązują je do bieżącego informowania o istotnych zmianach w sytuacji finansowej.
Stosowanie powyższych praktyk oraz świadomość regulacji znacznie zmniejsza ryzyko popełnienia kosztownych błędów. Inwestorzy, którzy regularnie weryfikują dane, korzystają z wskaźników pomocniczych i śledzą wymogi prawne, mają solidne podstawy do podejmowania racjonalnych decyzji i budowania stabilnego portfela.
FAQ
Co dokładnie oznacza kapitał obrotowy netto? To różnica między aktywami bieżącymi (gotówka, należności, zapasy) a zobowiązaniami krótkoterminowymi (długi, zobowiązania handlowe). Pokazuje, ile środków pozostaje po spłacie bieżących zobowiązań.
Czy wysoki KON zawsze oznacza bezpieczną inwestycję? Nie. Wysoki KON może wynikać z nadmiernych zapasów lub nieefektywnego zarządzania należnościami, co niekoniecznie przekłada się na zyskowność. Ważne jest analiza struktury aktywów i zobowiązań.
Jak często powinienem sprawdzać KON wybranej spółki? Optymalnie co kwartał, czyli przy publikacji raportów okresowych. Daje to możliwość obserwacji trendów i wykrycia sezonowych wahań.
Czy polskie przepisy wymuszają publikację KON w raporcie? Ustawa o rachunkowości wymaga prezentacji aktywów bieżących i zobowiązań krótkoterminowych w bilansie, co umożliwia samodzielne obliczenie KON przez inwestora.
Jakie wskaźniki pomocnicze warto używać razem z KON? Najważniejsze to bieżąca płynność (current ratio), szybka płynność (quick ratio) oraz cykl konwersji gotówki. Razem dają pełniejszy obraz płynności i efektywności zarządzania kapitałem.
Ten materiał ma charakter informacyjny i edukacyjny. Nie zastępuje porady specjalisty.
KON jako element analizy struktury kapitałowej i zadłużenia
Kapitał obrotowy netto nie funkcjonuje w izolacji – jego wartość odzwierciedla równowagę pomiędzy krótkoterminowymi aktywami a zobowiązaniami, co bezpośrednio wpływa na strukturę kapitałową przedsiębiorstwa. Gdy KON jest dodatni i rośnie, sugeruje, że firma ma wystarczające rezerwy, aby pokrywać bieżące zobowiązania bez konieczności sięgania po dodatkowe środki z kapitału własnego lub długu. W praktyce analitycy wykorzystują tę informację, aby ocenić poziom dźwigni finansowej: wysoki wskaźnik zadłużenia przy jednocześnie niskim KON może wskazywać na ryzyko niewypłacalności, natomiast solidny KON pozwala firmie na bezpieczniejsze korzystanie z długu, zwiększając potencjalny zwrot z kapitału własnego. Dlatego przy porównywaniu dwóch spółek o podobnym wskaźniku zadłużenia, różnica w KON może wyjaśnić, dlaczego jedna z nich cieszy się niższym kosztem kapitału.
W kontekście struktury kapitałowej, ważnym jest także powiązanie KON z wskaźnikami płynności, takimi jak bieżąca płynność (current ratio) i szybka płynność (quick ratio). Dodatkowy poziom KON może podnieść te wskaźniki, ale jednocześnie wymaga analizy, czy nadmiar aktywów bieżących nie wynika z nieefektywnego zarządzania zapasami lub przeterminowanych należności. Przykładowo, firma posiadająca duży zapas towarów może mieć wysoki KON, ale jeśli rotacja zapasów jest niska, wartość ta nie przekłada się na realną płynność. W rezultacie inwestorzy powinni rozkładać KON na poszczególne składniki, aby ocenić, które z nich generują prawdziwą elastyczność finansową, a które jedynie maskują strukturalne problemy.
Jednym z najważniejszych zastosowań KON w analizie zadłużenia jest prognozowanie zdolności spółki do obsługi długu w przyszłych okresach. Modelowanie przepływów pieniężnych (cash‑flow modeling) często wykorzystuje historyczne i prognozowane wartości KON jako wskaźnik dostępnych środków na spłatę odsetek i kapitału. Dzięki temu analitycy mogą określić, czy planowane refinansowanie lub emisja nowych obligacji jest uzasadnione. W praktyce, banki i agencje ratingowe uwzględniają ten wskaźnik przy przyznawaniu kredytów, a wyższy KON zwykle skutkuje lepszą oceną kredytową i niższymi kosztami pożyczek.
Na koniec, warto podkreślić, że zmiany w KON mogą sygnalizować strategiczne decyzje zarządu dotyczące struktury kapitałowej. Na przykład, zwiększenie KON poprzez redukcję zobowiązań krótkoterminowych (np. wcześniejsza spłata zobowiązań handlowych) może świadczyć o dążeniu do wzmocnienia bilansu przed planowanym IPO lub przejęciem. Z drugiej strony, spadek KON może być efektem intensywnych inwestycji w rozwój (zwiększone zapasy, większe należności), co choć krótkoterminowo obniża płynność, może przyczynić się do długoterminowego wzrostu przychodów. Dlatego każdy ruch w kierunku zmiany KON powinien być analizowany w kontekście szerszej strategii finansowej przedsiębiorstwa.
KON w procesie due diligence przy fuzjach i przejęciach
Podczas due diligence, czyli szczegółowej analizy przed przejęciem lub fuzją, kapitał obrotowy netto jest jednym z kluczowych wskaźników, który pomaga ocenić, czy docelowa firma posiada wystarczające zasoby płynne do utrzymania operacji po transakcji. Audytorzy i doradcy finansowi sprawdzają, czy deklarowany KON jest wolny od ukrytych zobowiązań, takich jak niezadeklarowane rezerwy, warunkowe zobowiązania czy zaległe podatki. W praktyce, weryfikacja obejmuje analizę umów handlowych, warunków kredytowych oraz historii płatności, aby upewnić się, że „papierowy” KON nie zostanie nagle zredukowany po zamknięciu transakcji.
Jednym z najważniejszych zagadnień jest ocena jakości aktywów bieżących wchodzących w skład KON. Należności handlowe mogą wydawać się atrakcyjne, ale ich rzeczywista ściągalność zależy od historii windykacji oraz struktury kredytowej klientów. Dlatego w due diligence często przeprowadza się testy staranności (stress testing), symulując scenariusze opóźnień płatności lub zwiększonej rotacji zapasów. Jeśli wyniki wskazują na wysokie ryzyko, kupujący może wymagać odsprzedaży części zapasów, ustanowienia rezerwy na nieściągalne należności lub negocjacji niższej ceny transakcji, aby zabezpieczyć się przed późniejszymi stratami płynności.
Drugim istotnym aspektem jest wpływ ewentualnego przejęcia na wskaźniki płynności połączenia. Po fuzji, skonsolidowany bilans może wykazywać zmniejszony KON, jeśli spółka przejmująca nie wprowadzi dodatkowego kapitału obrotowego lub nie zoptymalizuje struktury zobowiązań. Dlatego kupujący powinien przygotować model integracji, w którym prognozuje się, jak połączenie procesów logistycznych, polityki kredytowej i zarządzania zapasami wpłynie na przyszły KON. Scenariusze obejmują zarówno synergie (np. redukcja nadmiarowych zapasów) jak i ryzyka (np. zwiększona złożoność łańcucha dostaw, co może podnieść poziom zapasów).
Na koniec, KON odgrywa rolę w negocjacjach warunków płatności przy zamknięciu transakcji. Strony często ustalają tzw. escrow account – konto powiernicze, na które przelewane są środki równoważące ewentualny deficyt w kapitale obrotowym po zamknięciu. Wysokość depozytu zależy od różnicy między deklarowanym a zweryfikowanym KON oraz od przewidywanego ryzyka płynnościowego. Taki mechanizm chroni nabywcę przed niespodziewanymi kosztami i zapewnia, że sprzedający pozostanie odpowiedzialny za utrzymanie odpowiedniego poziomu płynności w krótkim okresie po transakcji. Dzięki temu, kapitał obrotowy netto staje się nie tylko wskaźnikiem finansowym, ale także narzędziem negocjacyjnym, które wpływa na finalne warunki i cenę fuzji lub przejęcia.