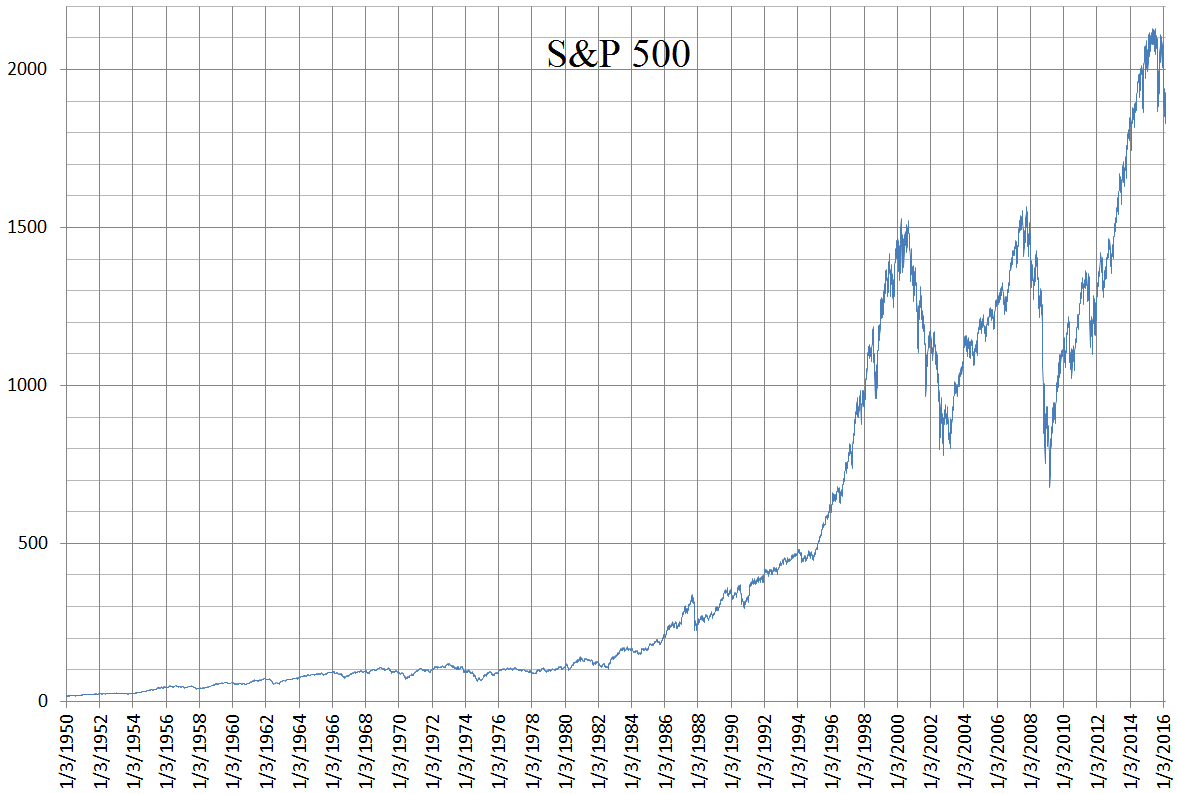
Czym jest Indeks dochodowy
Jest to miara całkowitego zwrotu uzyskiwanego z grupy akcji, w której oprócz zmian ich cen uwzględnia się także wpływ dywidend. Dywidendy traktowane są tak, jakby po otrzymaniu zostały natychmiast wykorzystane do zakupu kolejnych udziałów po obowiązujących wtedy kursach, co pozwala odzwierciedlić efekt reinwestycji w jednym wskaźniku.
W praktyce oznacza to, że indeks dochodowy rośnie nie tylko wtedy, gdy rosną ceny składników, ale także wtedy, gdy spółki wypłacają dywidendy. Dzięki takiej konstrukcji wartość tego indeksu lepiej odzwierciedla realny wynik inwestora, który trzyma wszystkie akcje wchodzące w jego skład i nie wycofuje zysków, lecz pozostawia je w portfelu.
Jak to policzyć
Podstawowym mechanizmem jest dodanie do zmiany cen wartości dywidend przyjmując ich natychmiastową reinwestycję. Matematycznie można to zapisać jako: TRₜ = (Pₜ + Dₜ) / P₍ₜ₋₁, gdzie Pₜ to łączna wartość rynkowa składników na koniec okresu, a Dₜ – suma wypłaconych dywidend w tym samym czasie.
Przykład liczbowy: początkowy poziom indeksu wynosi 1000 pkt. W ciągu roku ceny akcji rosną o 8 %, więc bez uwzględnienia dywidendy nowa wartość rynkowa byłaby 1080 pkt (1000 × 1,08). Jednocześnie spółki wypłacają łącznie 20 pkt dywidendy. Po odjęciu tej kwoty z cen akcji przyjmuje się, że cena spada o równowartość dywidendy, więc wartość rynkowa po wypłacie wynosi 1060 pkt (1080 – 20). Indeks dochodowy dodaje ponownie otrzymane dywidendy: 1060 + 20 = 1080 pkt. W rezultacie wskaźnik końcowy to 1080 pkt, co oznacza całkowity zwrot 8 % – dokładnie sumę przyrostu cen i dochodu z dywidend.
Typowy błąd przy tym pojęciu
Najczęstszym nieporozumieniem jest traktowanie indeksu cenowego jako miary całkowitego zwrotu, czyli pomijanie wpływu wypłaconych dywidend. Inwestorzy porównują wtedy własne portfele z indeksem, nie zdając sobie sprawy, że ich rzeczywisty wynik może być wyższy dzięki reinwestowanym dywidendom. Taka pomyłka prowadzi do niedoszacowania efektywności strategii opartych na akcjach o wysokiej stopie dywidendy.
Kolejnym specyficznym błędem jest mylenie dat wypłaty dywidendy z datą jej reinwestycji. Niektórzy zakładają, że dywidenda zaczyna generować dodatkowy zwrot natychmiast po ogłoszeniu, a nie dopiero po faktycznym otrzymaniu i ponownym zakupie akcji. W praktyce indeks dochodowy uwzględnia tylko rzeczywiste przepływy gotówki, więc pominięcie tego szczegółu zniekształca wyliczenia.
Kiedy to ma znaczenie na GPW
Na warszawskim rynku kapitałowym indeksy dochodowe mają szczególne znaczenie w sektorach, które regularnie wypłacają dywidendy, takich jak energetyka czy bankowość. W tych branżach część całkowitego zwrotu pochodzi właśnie z dywidend, dlatego inwestorzy oceniający efektywność rynku powinni korzystać z miary uwzględniającej ten składnik.
Jeżeli analiza koncentruje się wyłącznie na cenach akcji, może przeoczyć istotny element przyczyniający się do długoterminowego wzrostu kapitału. Dlatego fundusze i ETF‑y odzwierciedlające indeksy typu „TR” są popularnym wyborem wśród inwestorów poszukujących pełnego obrazu zwrotu na GPW.
Materiał ma charakter informacyjny i edukacyjny. Nie stanowi rekomendacji inwestycyjnej ani porady finansowej.