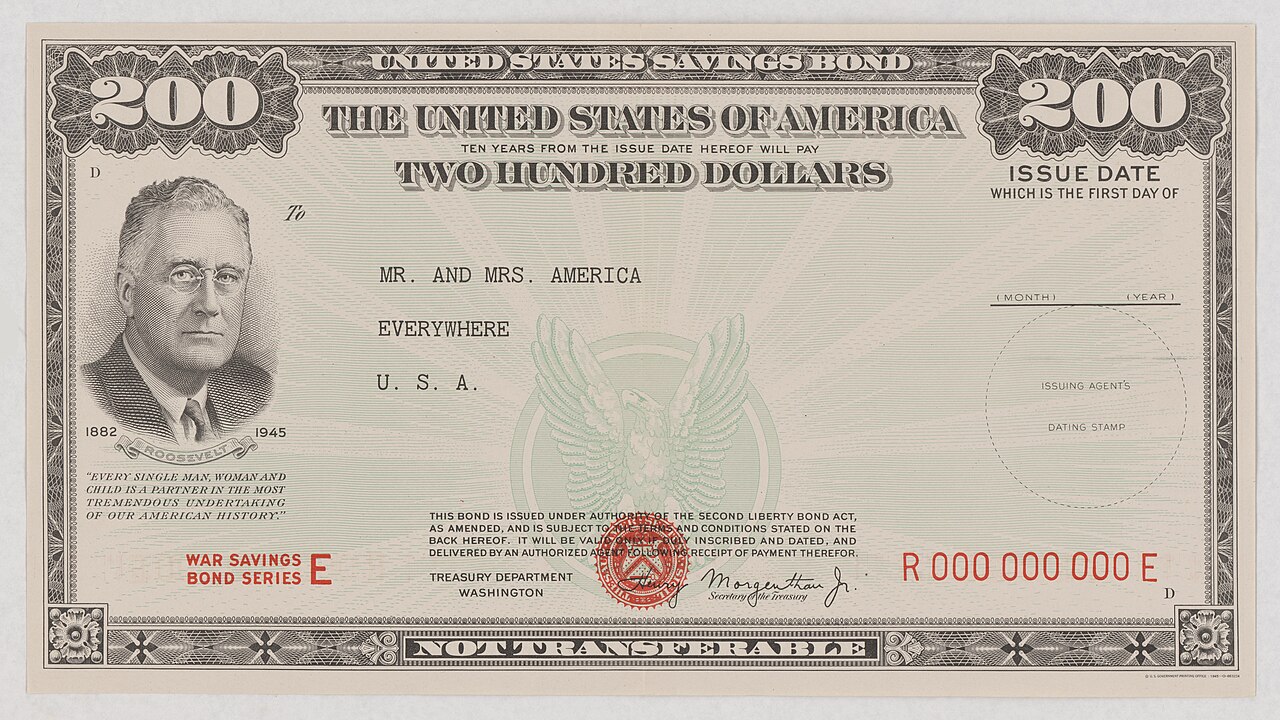
Czym jest Obligacja skarbowa
Instrument ten jest papierem wartościowym emitowanym przez Skarb Państwa w celu sfinansowania wydatków publicznych. Nabywca udziela państwu pożyczki, a w zamian otrzymuje obietnicę zwrotu zainwestowanego kapitału w określonym terminie oraz wypłatę odsetek, czyli kuponów. Kupony mogą być płacone raz lub dwa razy w roku, co zapewnia regularny dochód pośredni. Ryzyko niewypłacalności jest najniższe spośród dostępnych na rynku instrumentów dłużnych, ponieważ gwarancją spłaty jest cały budżet państwa. Dzięki temu obligacje skarbowe są często wybierane przez inwestorów o konserwatywnym profilu.
Na polskim rynku te papiery notowane są na Giełdzie Papierów Wartościowych w Warszawie, co umożliwia ich kupno i sprzedaż podobnie jak akcje. W odróżnieniu od krótkoterminowych bonów skarbowych, obligacje posiadają dłuższy okres zapadalności – od kilku lat do kilkudziesięciu lat. Oprocentowanie może być stałe lub zmienne; w ostatnich latach popularne stały się emisje indeksowane inflacją, które korygują wypłatę odsetek o rzeczywisty wzrost cen. Emisja odbywa się zazwyczaj za pośrednictwem Ministerstwa Finansów, a warunki każdej serii są publikowane w dokumentacji informacyjnej. Dzięki transparentności i płynności na rynku wtórnym obligacje te stanowią ważny element portfela inwestycyjnego.
Jak to policzyć
Aby ocenić atrakcyjność konkretnej emisji, często oblicza się aktualną stopę zwrotu (current yield). Najpierw trzeba wyznaczyć roczną wysokość kuponu: przy nominale 10 000 zł i stałym oprocentowaniu 4 % rocznie otrzymujemy 0,04 × 10 000 = 400 zł rocznie. Następnie należy podzielić tę kwotę przez aktualną cenę rynkową obligacji; przy założeniu, że papier kosztuje 9 500 zł, wyliczenie wygląda: 400 ÷ 9 500 ≈ 0,0421, czyli 4,21 % rocznej stopy zwrotu. Ten wskaźnik pozwala porównać obligację z innymi instrumentami o podobnym ryzyku. Warto pamiętać, że current yield nie uwzględnia wpływu zmian ceny w czasie trwania obligacji, dlatego dla pełnej analizy stosuje się także YTM (yield to maturity).
Przykład obliczenia wartości odsetek pomiędzy datą wykupu a datą zakupu (tzw. accrued interest) wymaga podzielenia rocznego kuponu na liczbę dni w roku oraz pomnożenia przez liczbę dni, które upłynęły od ostatniej wypłaty kuponu. Zakładając, że ostatni kupon został zapłacony 1 stycznia, a obligację kupujemy 15 marca (73 dni później), najpierw obliczamy dzienny odsetek: 400 zł ÷ 365 ≈ 1,0959 zł za dzień. Następnie mnożymy tę wartość przez liczbę dni: 1,0959 × 73 ≈ 80,00 zł. Ten wynik dodaje się do ceny zakupu, aby uzyskać rzeczywistą kwotę płaconą sprzedającemu. Taki sposób kalkulacji jest niezbędny przy transakcjach na rynku wtórnym.
Typowy błąd przy tym pojęciu
Jednym z najczęstszych pomyłek nowicjuszy jest nieuwzględnianie premii lub dyskonta, które powstają w wyniku zakupu obligacji po cenie różnej od jej wartości nominalnej. Inwestorzy często skupują papiery poniżej 100 % ich nominału i spodziewają się wyłącznie zwrotu kuponów, nie licząc na konieczność zrealizowania zysku lub straty przy wykupie. Jeśli obligacja została nabyta po cenie 95 % nominalnej, przy spłacie w dniu zapadalności otrzyma pełne 100 % wartości, co generuje dodatkowy dochód równy różnicy 5 % nominału. Ignorowanie tego efektu prowadzi do niedoszacowania rzeczywistej rocznej stopy zwrotu. Dlatego przed podjęciem decyzji warto obliczyć YTM, który uwzględnia zarówno kupony, jak i odchylenie ceny od wartości nominalnej.
Inny powszechny błąd polega na pomijaniu skumulowanego wpływu inflacji przy wyborze obligacji indeksowanych. Inwestorzy zakładają, że stałe oprocentowanie wystarczy do ochrony realnego dochodu, nie zdając sobie sprawy, że w warunkach rosnących cen siła nabywcza odsetek może znacznie spaść. W przypadku obligacji indeksowanej inflacją kupon jest korygowany o wskaźnik CPI, a więc pomija się tę zmienną, ryzykując niższe przychody w realnych wartościach. Brak uwzględnienia mechanizmu indeksacji może skutkować wyborzem instrumentu nieodpowiadającego oczekiwaniom inwestora co do ochrony kapitału. Staranna analiza parametrów emisji pozwala uniknąć tych pułapek.
Kiedy to ma znaczenie na GPW
Obligacje skarbowe odgrywają istotną rolę w strukturze rynku pierwotnego i wtórnego Giełdy Papierów Wartościowych w Warszawie. Po emisji odbywa się pierwsza oferta publiczna, podczas której inwestorzy indywidualni i instytucjonalni mogą nabyć papiery bezpośrednio od państwa. Następnie obligacje trafiają na rynek wtórny, gdzie ich cena podlega wahaniom w zależności od zmian stóp procentowych, oczekiwań inflacyjnych oraz ogólnej sytuacji makroekonomicznej. Dla uczestników GPW istotne jest monitorowanie notowań, ponieważ krótkoterminowe spadki lub wzrosty mogą generować okazje do zysków kapitałowych przy sprzedaży przed terminem wykupu. W praktyce zarządzający portfelami często wykorzystują obligacje skarbowe jako element dywersyfikacji i stabilizatora ryzyka.
Specyfika polskiego rynku polega również na tym, że niektóre emisje są dedykowane określonym grupom inwestorów, np. emerytom lub funduszom emerytalnym, co wpływa na ich płynność i spread cenowy. Ponadto w okresach podwyżek stóp procentowych Banku Centralnego obligacje o stałym oprocentowaniu tracą na wartości rynkowej, co może skłonić inwestorów do przesiadki na papiery indeksowane inflacją lub krótsze serie. Zrozumienie tych mechanizmów jest kluczowe przy planowaniu strategii inwestycyjnej na GPW i pozwala lepiej wykorzystać potencjał obligacji skarbowych w portfelu. Dlatego regularna obserwacja komunikatów Ministerstwa Finansów oraz raportów giełdowych stanowi nieodzowną część pracy każdego inwestora.
Materiał ma charakter informacyjny i edukacyjny. Nie stanowi rekomendacji inwestycyjnej ani porady finansowej.