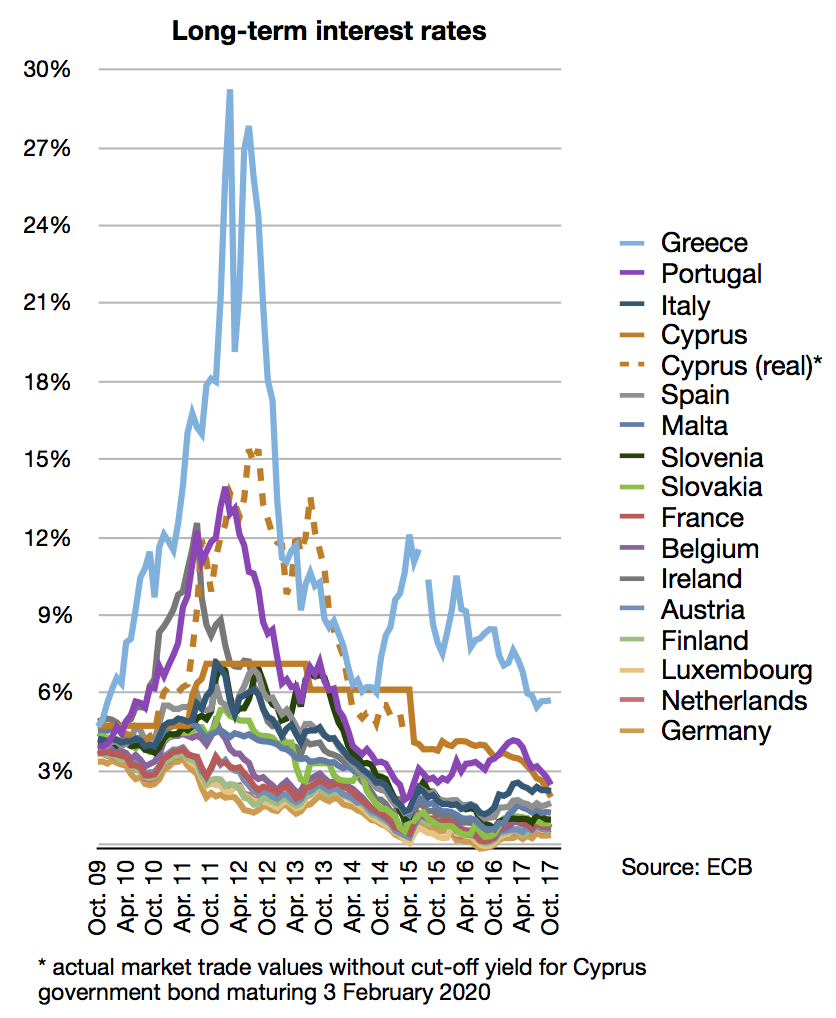
Czym jest Rentowność obligacji
Rentowność obligacji to miara zwrotu, którą inwestor może uzyskać trzymając dany papier dłużny do terminu wykupu. W praktyce wyrażana jest w procentach rocznie i odzwierciedla stosunek sumy wszystkich przyszłych płatności – zarówno kuponów, jak i wartości nominalnej – do aktualnej ceny rynkowej obligacji. Jeśli cena spada, wskaźnik rośnie; gdy natomiast cena rośnie, rentowność maleje, co wynika z odwrotnego związku między ceną a stopą zwrotu.
Na polskim rynku notowania obligacji podawane są właśnie jako procentowa rentowność, co umożliwia szybkie porównanie różnych emisji, zarówno skarbowych, jak i korporacyjnych. Dzięki temu inwestorzy mogą ocenić atrakcyjność papieru niezależnie od jego nominału czy częstotliwości wypłaty odsetek, a także uwzględnić wpływ zmian stóp referencyjnych, takich jak WIBOR, oraz aktualnej inflacji.
Jak to policzyć
Aby wyznaczyć bieżącą rentowność (ang. current yield), wystarczy podzielić roczny kupon przez cenę rynkową obligacji i pomnożyć wynik przez 100%. Przykładowo, obligacja o nominale 1 000 PLN płaci rocznie 5 % odsetek, czyli 50 PLN. Jeśli jej cena wynosi 950 PLN, bieżąca rentowność obliczamy w następujący sposób: najpierw dzielimy 50 PLN przez 950 PLN, otrzymując 0,05263; po przemnożeniu przez 100% wynik to około 5,26 %.
Dla pełniejszego obrazu inwestora interesuje rentowność do wykupu (YTM – yield to maturity). Jednym z przybliżonych wzorów jest: YTM ≈ [C + (F‑P)/n] / [(F+P)/2], gdzie C to roczny kupon, F wartość nominalną, P cenę rynkową, a n liczbę lat do wykupu. Przy założeniu, że obligacja o wartości nominalnej 1 000 PLN płaci rocznie 5 % (C = 50 PLN), kosztuje 950 PLN (P) i ma trzy lata do wykupu (n = 3), najpierw obliczamy różnicę F‑P = 50 PLN, a następnie dzielimy przez n: 50 / 3 ≈ 16,67 PLN. Dodajemy kupon: 50 + 16,67 ≈ 66,67 PLN. Średnia wartość między F i P to (1 000 + 950)/2 = 975 PLN. Dzieląc 66,67 przez 975 otrzymujemy 0,0683, czyli przybliżona YTM wynosi około 6,83 % rocznie.
Typowy błąd przy tym pojęciu
Jednym z najczęściej popełnianych błędów jest mylenie bieżącej rentowności z rzeczywistą stopą zwrotu, czyli YTM. Inwestorzy często patrzą jedynie na stosunek kuponu do ceny i zakładają, że otrzymają taki sam procent w całym okresie trwania obligacji. To uproszczenie ignoruje fakt, że przy wykupie zwracana jest także wartość nominalna, a jej wpływ może znacząco podnieść efektywną stopę, szczególnie gdy cena zakupu odbiega od wartości pary.
Kolejnym pułapkowym założeniem jest pomijanie częstotliwości wypłat kuponu. Jeśli obligacja płaci odsetki półrocznie, a kalkulację wykonuje się na bazie rocznego kuponu bez przeliczenia, otrzymany wynik będzie zaniżony. Dlatego przed obliczeniem należy zawsze przeliczyć wysokość płatności na ten sam okres, którego dotyczy wskaźnik – najczęściej jest to rok.
Kiedy to ma znaczenie na GPW
Na Giełdzie Papierów Wartościowych w Warszawie rentowność obligacji odgrywa kluczową rolę przy wycenie zarówno papierów skarbowych, jak i korporacyjnych. Inwestorzy porównują podane na notowaniach stopy, aby ocenić atrakcyjność emisji w kontekście aktualnych warunków rynkowych oraz prognozowanych zmian WIBORu i inflacji.
Dodatkowo różnica pomiędzy rentownością obligacji skarbowych a korporacyjnych, zwana spreadem kredytowym, pozwala oszacować dodatkowe ryzyko związane z danym emitentem. Im wyższy spread, tym większe prawdopodobieństwo problemów ze spłatą, co inwestorzy uwzględniają przy budowie portfela obligacji o zróżnicowanym profilu ryzyka.
Materiał ma charakter informacyjny i edukacyjny. Nie stanowi rekomendacji inwestycyjnej ani porady finansowej.