Czym jest Ryzyko specyficzne spółki
Ryzyko specyficzne, zwane także ryzykiem niesystematycznym, obejmuje wszystkie zmienne, które oddziałują jedynie na wybraną firmę i nie mają bezpośredniego przełożenia na szerokie indeksy giełdowe. Przykładami takich czynników mogą być decyzje zarządu dotyczące nowych produktów, lokalne problemy prawne czy nagłe zmiany w strukturze kosztów.
W odróżnieniu od ryzyka systematycznego, które wynika z ogólnych warunków makroekonomicznych i jest nieuniknione dla całego rynku, ryzyko specyficzne można ograniczyć poprzez odpowiednią dywersyfikację portfela. Dlatego inwestorzy często starają się wyeliminować tę część zmienności, trzymając akcje wielu różnych spółek w równych proporcjach.
Jak to policzyć
Podstawową metodą wyodrębnienia ryzyka specyficznego jest analiza wariancji zwrotów przy użyciu modelu CAPM, gdzie całkowita zmienność akcji (σ_i²) dzieli się na część systematyczną i niesystematyczną: σ_i² = β_i²·σ_m² + σ_ε². Wzór ten wskazuje, że po odjęciu wariancji wynikającej z ruchu rynku (β_i²·σ_m²) pozostaje wariancja resztkowa σ_ε², czyli właśnie ryzyko specyficzne.
Aby zobrazować obliczenia, przyjmijmy następujące dane: beta spółki wynosi 1,2; zmienność rynku (σ_m) to 20 % rocznie, co daje wariancję σ_m² = 0,04; obserwowana całkowita wariancja akcji σ_i² to 9 %, czyli 0,09. Najpierw obliczamy część systematyczną: β_i²·σ_m² = (1,2)²·0,04 = 1,44·0,04 = 0,0576 (5,76 %). Następnie odejmujemy tę wartość od całkowitej wariancji: σ_ε² = 0,09 – 0,0576 = 0,0324 (3,24 %). Końcowo, aby otrzymać odchylenie standardowe ryzyka specyficznego, pierwiastkujemy wynik: √0,0324 ≈ 0,18, czyli około 18 % rocznie.
Typowy błąd przy tym pojęciu
Jednym z najczęściej popełnianych błędów jest mylenie całkowitej zmienności akcji z jej ryzykiem specyficznym i przypisywanie temu wszystkiego, co waha się na wykresie ceny, wyłącznie czynnikom wewnętrznym spółki. Taki błąd prowadzi do przeszacowania korzyści płynących z dywersyfikacji, ponieważ część obserwowanej zmienności może wynikać z ruchów całego rynku.
Kolejnym pułapkowym podejściem jest zakładanie, że po dodaniu kilku akcji ryzyko specyficzne znika całkowicie, niezależnie od tego, jak silnie są ze sobą skorelowane poszczególne przedsiębiorstwa. W praktyce korelacje pomiędzy spółkami z jednej branży mogą utrzymywać znaczną część niesystematycznej zmienności w portfelu, co wymaga dalszej rozbudowy inwestycji o firmy działające w różnych sektorach.
Kiedy to ma znaczenie na GPW
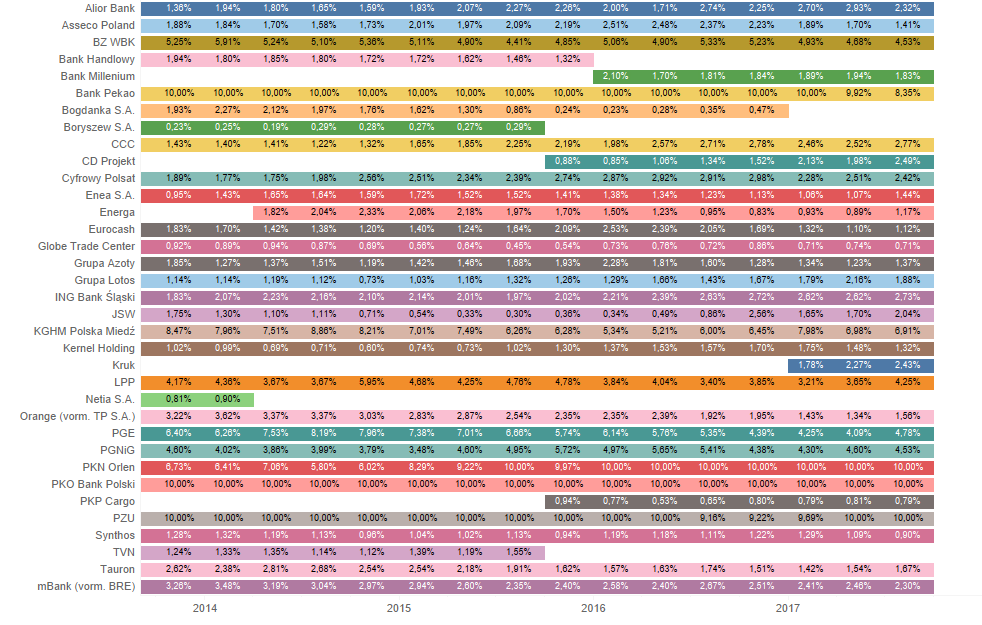
Na warszawskim rynku papierów wartościowych charakterystyczna jest pewna koncentracja kapitału w kilku dużych spółkach, co sprawia, że indeksy takie jak WIG20 mają stosunkowo niski udział ryzyka specyficznego. Inwestorzy, którzy ograniczają się wyłącznie do najważniejszych firm, mogą więc odczuwać mniejsze korzyści z dywersyfikacji pod względem tego rodzaju ryzyka.
Jednak w przypadku spółek notowanych poza głównym indeksem, zwłaszcza średnich i małych przedsiębiorstw, ryzyko specyficzne staje się znaczącą częścią całkowitej zmienności. Dlatego przy budowie portfela skoncentrowanego na GPW warto przeprowadzić analizę wariancji poszczególnych akcji, aby świadomie zbalansować ekspozycję na czynniki wewnętrzne i uniknąć niepotrzebnych strat.
Materiał ma charakter informacyjny i edukacyjny. Nie stanowi rekomendacji inwestycyjnej ani porady finansowej.